01Repérez les écarts. Examinez les éléments factuels.
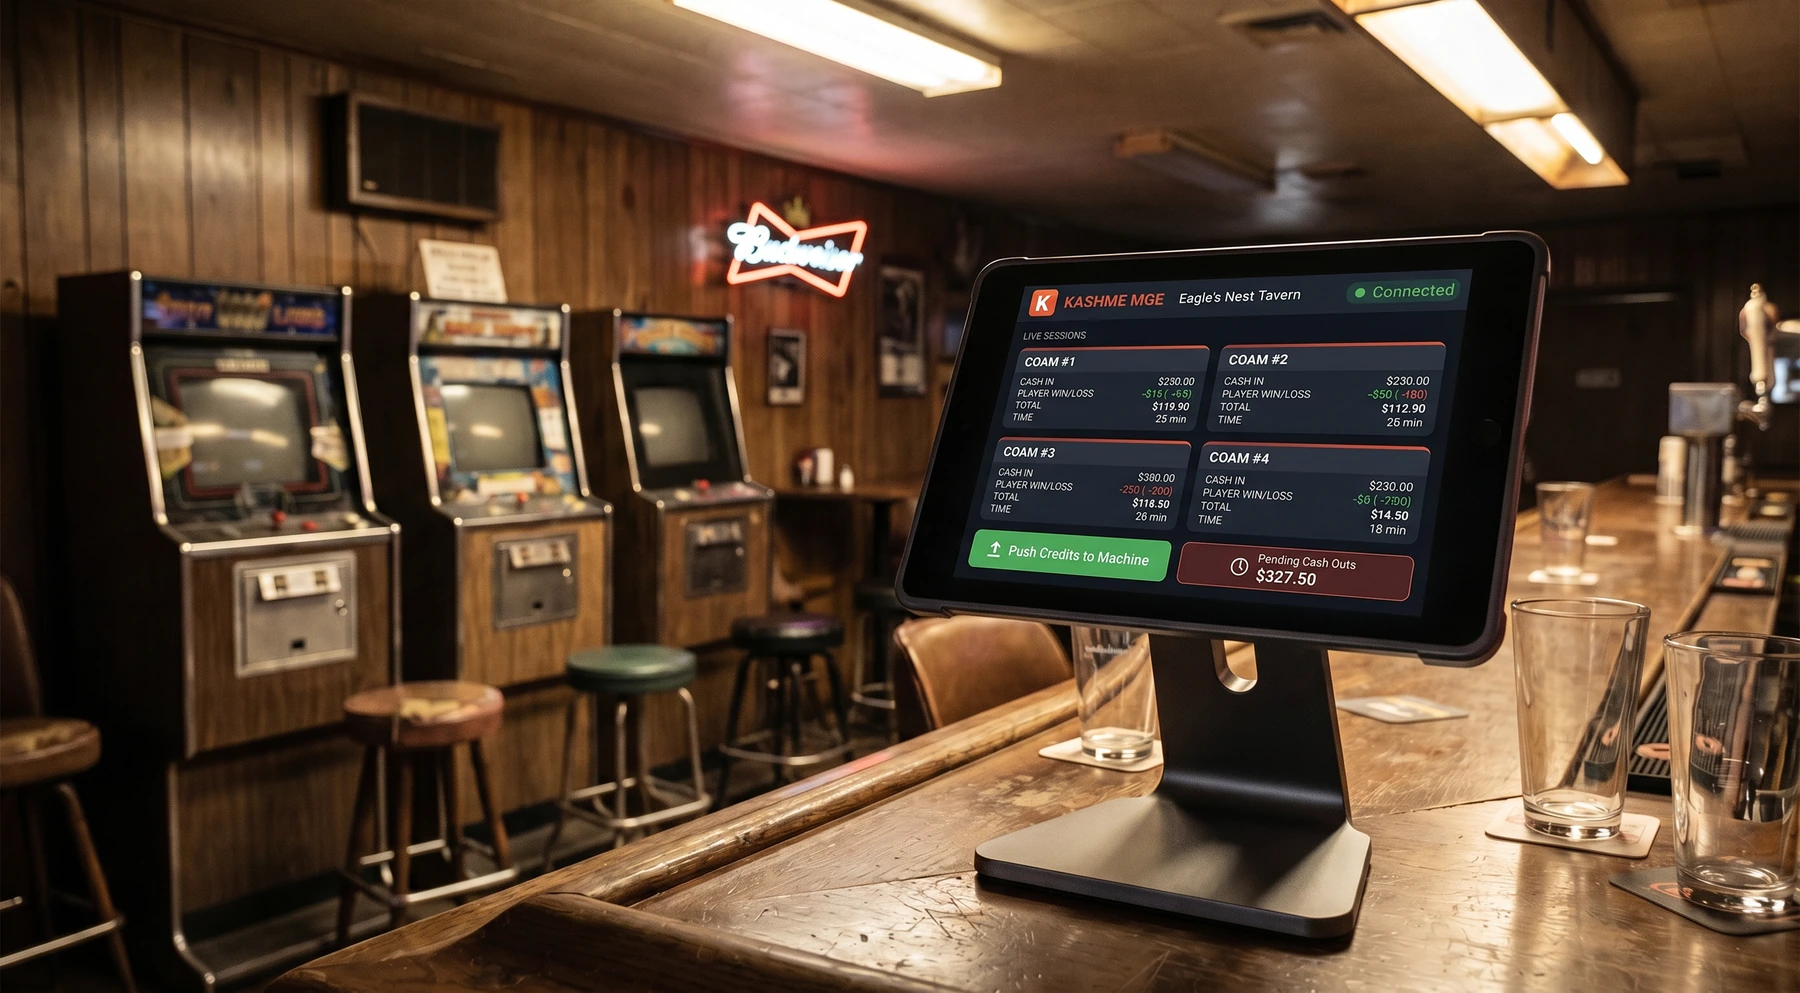
Utilisez les données disponibles sur l’activité des machines et la comptabilité pour orienter l’examen dans le contexte d’exploitation.
- 01Événement machine ou écart
- 02Comparaison entre valeurs attendues et enregistrées
- 03Suivi du site
Un examen, pas un constat automatique d’irrégularité : les éléments factuels orientent l’enquête ; ils ne font pas de chaque anomalie une fraude.